ثقة تتبخر ودين يتراكم
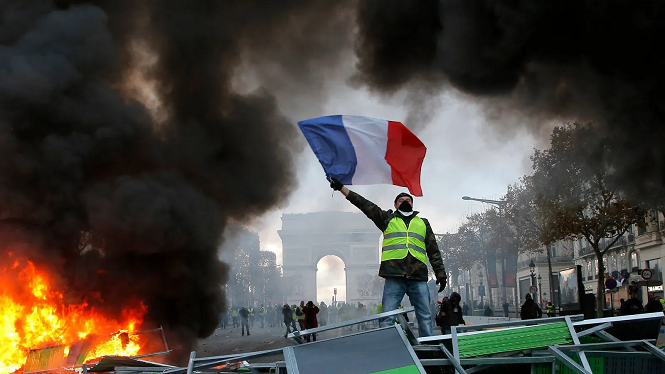
في المدارس الفرنسية، يطالب الطلاب بفصول أفضل ومعلمين أكثر، وفي الشوارع تتصاعد الاحتجاجات على غلاء المعيشة وتراجع الخدمات العامة، بينما تجلس الحكومة أمام حسابات لا تسمح لها بفتح الخزانة على مصراعيها.
وفي الوقت نفسه، يراقب المستثمرون الموازنة الفرنسية، ويطالبون بعوائد أعلى مقابل إقراض الدولة التي اعتادوا النظر إليها بوصفها إحدى ركائز الاستقرار الأوروبي، وبين هذه الأطراف، يواجه ثاني أكبر اقتصاد في منطقة اليورو اختبارًا يتجاوز قدرته على سداد الديون، ليطال قدرة نظامه السياسي على اتخاذ قرارات مؤلمة قبل أن تصبح أكثر كلفة.
فاتورة الدين
تعود جذور الأزمة إلى نموذج اقتصادي واجتماعي يمنح الدولة دورًا واسعًا في حياة المواطنين، من المعاشات التقاعدية والرعاية الصحية إلى التعليم والحماية الاجتماعية، بما يوفر شبكة أمان مهمة للأسر، لكنه يفرض التزامات مالية متكررة تحتاج إلى إيرادات كافية لتمويلها.
المشكلة أن الإنفاق ظل يتجاوز الإيرادات لعقود، ومع تكرار العجز، لم تعد الحكومة تقترض لتجاوز أزمة عابرة فحسب، بل أصبحت تضيف ديونًا جديدة إلى التزامات سابقة، وتتحمل فوائدها إلى جانب نفقات الخدمات العامة.
وزادت جائحة كورونا، وصدمة الطاقة التي أعقبت الغزو الروسي لأوكرانيا، والاضطرابات الجيوسياسية اللاحقة من الضغوط على المالية العامة، وفي الوقت نفسه، لم يكن النمو الاقتصادي كافيًا لتوليد زيادات كبيرة في الإيرادات الضريبية تساعد على تقليص الفجوة.
وتكشف الأرقام حجم المشكلة؛ فقد ارتفع الدين الحكومي الفرنسي من 2.66 تريليون يورو في عام 2020 إلى 3.46 تريليون يورو في عام 2025، ورغم تراجع عجز الموازنة من 5.8% من الناتج المحلي الإجمالي في عام 2024 إلى 5.1% في عام 2025، استمر الدين في الارتفاع.
ولا يتعلق التحدي بحجم الدين وحده، بل بسرعة تراكمه مقارنة بقدرة الاقتصاد على النمو، فكلما اتسعت الفجوة بين الإنفاق والإيرادات، احتاجت الدولة إلى اقتراض إضافي، وأصبحت أكثر تعرضًا لأي ارتفاع في تكلفة التمويل.
|
الإنفاق العام المرتفع أدى إلى تراكم الديون في فرنسا
|
|
|
الدولة
|
الدين الحكومي (تريليون يورو)
|
|
2020
|
2.66
|
|
2021
|
2.83
|
|
2022
|
2.96
|
|
2023
|
3.1
|
|
2024
|
3.31
|
|
2025
|
3.46
|
خلاف شديد الحساسية
يتخذ الخلاف المالي في فرنسا بُعدًا اجتماعيًا شديد الحساسية عندما يتعلق الأمر بتحديد الأولويات، فالموارد التي تذهب إلى المعاشات والرعاية الصحية لا يمكن استخدامها في الوقت نفسه لتوظيف معلمين إضافيين، أو إصلاح المدارس، أو تطوير البنية التحتية.
وتزداد المعضلة تعقيدًا مع شيخوخة السكان وارتفاع متوسط العمر المتوقع، إذ تمتد فترة استحقاق المعاشات، في حين لا يزداد عدد العاملين الذين يمولون النظام بالوتيرة نفسها بالضرورة، لذلك حاولت حكومة الرئيس “إيمانويل ماكرون” رفع سن التقاعد القانوني تدريجيًا من 62 إلى 64 عامًا، لكن الخطوة أثارت معارضة واسعة، وأصبحت رمزًا للصراع حول مستقبل النموذج الاجتماعي الفرنسي.
وفي المقابل، عبّر الطلاب عن غضبهم من اكتظاظ الفصول ونقص المعلمين وتدهور بعض المباني المدرسية، بما في ذلك افتقارها إلى التجهيزات اللازمة لمواجهة ارتفاع درجات الحرارة، واتسعت الاحتجاجات لتشمل غلاء المعيشة والسخط على الحكومة، وصولًا إلى أعمال شغب ونهب وتخريب في بعض المدن.
وقد ربط الاقتصادي الحائز على جائزة نوبل “بول كروغمان” بين سخاء نظام المعاشات والضغط الواقع على تمويل التعليم، في إشارة إلى التنافس بين الالتزامات الاجتماعية المختلفة، لكن الحكومة تجد نفسها مطالبة بتحسين تلك الخدمات في الوقت الذي يتعين عليها فيه الحد من العجز.
عبء الدين
لسنوات، استفادت فرنسا من بيئة أسعار الفائدة المنخفضة التي جعلت الاقتراض أقل كلفة، لكن ارتفاع الفائدة عالميًا غيّر المعادلة، وأصبح المستثمرون أكثر اهتمامًا بمقدار الدين وقدرة الحكومة على ضبط الإنفاق.
ومع تصاعد المخاوف المالية والسياسية، ارتفعت عوائد السندات الفرنسية إلى مستويات لم تشهدها البلاد منذ نحو 24 عامًا، وهذه العوائد ليست مجرد مؤشر في الأسواق؛ فهي تحدد جانبًا من تكلفة الأموال التي تحتاج إليها الحكومة لتمويل عجزها وإعادة تمويل الديون المستحقة.
وتواجه فرنسا استحقاقات ديون تتجاوز تريليون دولار بحلول عام 2030، وفي سوق ترتفع فيه تكاليف التمويل وتتراجع فيه الثقة، قد يصبح تجديد الاقتراض أكثر تكلفة، فتذهب حصة أكبر من الإيرادات إلى خدمة الدين بدلًا من الخدمات والاستثمارات.
ومن ناحية أخرى، تزداد المخاطر مع ضعف النمو، فقد خُفّضت توقعات نمو الاقتصاد الفرنسي للعام الحالي إلى 0.5%.
وتواجه فرنسا عبئًا مرتفعًا حتى بمعايير الاقتصادات المتقدمة، ومع ذلك، فإن ارتفاع الدين لا يعني تلقائيًا اقتراب التخلف عن السداد؛ فالبلاد تتميز باقتصاد متنوع إذ تستفيد من قطاعات راسخة تشمل الطيران والدفاع والسياحة والسلع الفاخرة، إلى جانب حضورها في التكنولوجيا والذكاء الاصطناعي.
ويمنحها انخفاض اعتمادها النسبي على الوقود الأحفوري المستورد حماية جزئية من صدمات الطاقة مقارنة ببعض الاقتصادات الأوروبية الأخرى ، لكن الخطر الأهم هو أن تتراجع ثقة المستثمرين في قدرة الحكومة على وقف التدهور، فتطالب الأسواق بعوائد أعلى، ما يزيد العبء الذي تخشاه أصلًا.
|
نسبة الدين إلى الناتج المحلي الإجمالي في بعض دول العالم
|
|
|
الدولة
|
نسبة الدين إلى الناتج المحلي الإجمالي
|
|
اليابان
|
%206.53
|
|
إيطاليا
|
%137.1
|
|
الولايات المتحدة
|
%125.2
|
|
فرنسا
|
%115.55
|
|
كندا
|
%113.5
|
|
المملكة المتحدة
|
%102.21
|
الجمود السياسي
لا تنبع أزمة فرنسا من الحسابات المالية وحدها، فمنذ الانتخابات البرلمانية المبكرة في عام 2024، أدت الانقسامات الحادة داخل الجمعية الوطنية إلى صعوبة تمرير الميزانيات والإصلاحات، وأصبحت الحكومات المتعاقبة تواجه مقاومة عندما تحاول خفض الإنفاق أو إعادة ترتيب الأولويات.
ومع اقتراب الانتخابات الرئاسية لعام 2027، تزداد كلفة اتخاذ القرارات غير الشعبية، فالمرشحون يسعون إلى كسب الناخبين بوعود تتعلق بالدعم والخدمات، بينما يريد المستثمرون خطة واضحة لضبط العجز.
وبين ضغط الشارع ومطالب الأسواق، قد تؤجل الحكومة الإصلاحات خشية خسارة الدعم السياسي، فتستمر حالة عدم اليقين التي تدفع الشركات إلى تأجيل الاستثمار وتضعف ثقة المستهلكين.
وخفض العجز سريعًا قد يضغط على الطلب والخدمات، بينما يؤدي تأجيل التصحيح إلى تراكم الديون وارتفاع فوائدها. أما الرهان على النمو وحده، فيظل محفوفًا بالمخاطر إذا استمر ضعف الاستثمار والثقة.
في النهاية، لا تقف فرنسا أمام سؤال واحد عن كيفية سداد ديونها، بل أمام سؤال أعمق عن كيفية تمويل نموذجها الاجتماعي من دون استنزاف قدرة الاقتصاد على النمو، فالخروج من الأزمة يتطلب تسوية توزع أعباء الإصلاح بصورة يمكن للمجتمع قبولها، وميزانية تقنع الأسواق بأن العجز يسير في اتجاه قابل للسيطرة، وحكومة قادرة على تنفيذ ما تتعهد به.
المصادر: أرقام – صحيفة “وول ستريت جورنال” – شبكة “سي إن بي سي” – مجلة “فورتشن” – صحيفة نيويورك تايمز
للمزيد من المقالات
اضغط هنا
التعليقات