شيء ما يختمر بهدوء في الأسواق
في تجربة “دانيال إلسبرغ” الشهيرة في علم الاقتصاد السلوكي المعروفة باسم “مفارقة إلسبرغ”، لا يهرب البشر دائمًا من الرهان الأخطر، فأحيانًا يهربون من الرهان الذي “لا يعرفون كيف يحسبون خطره”.
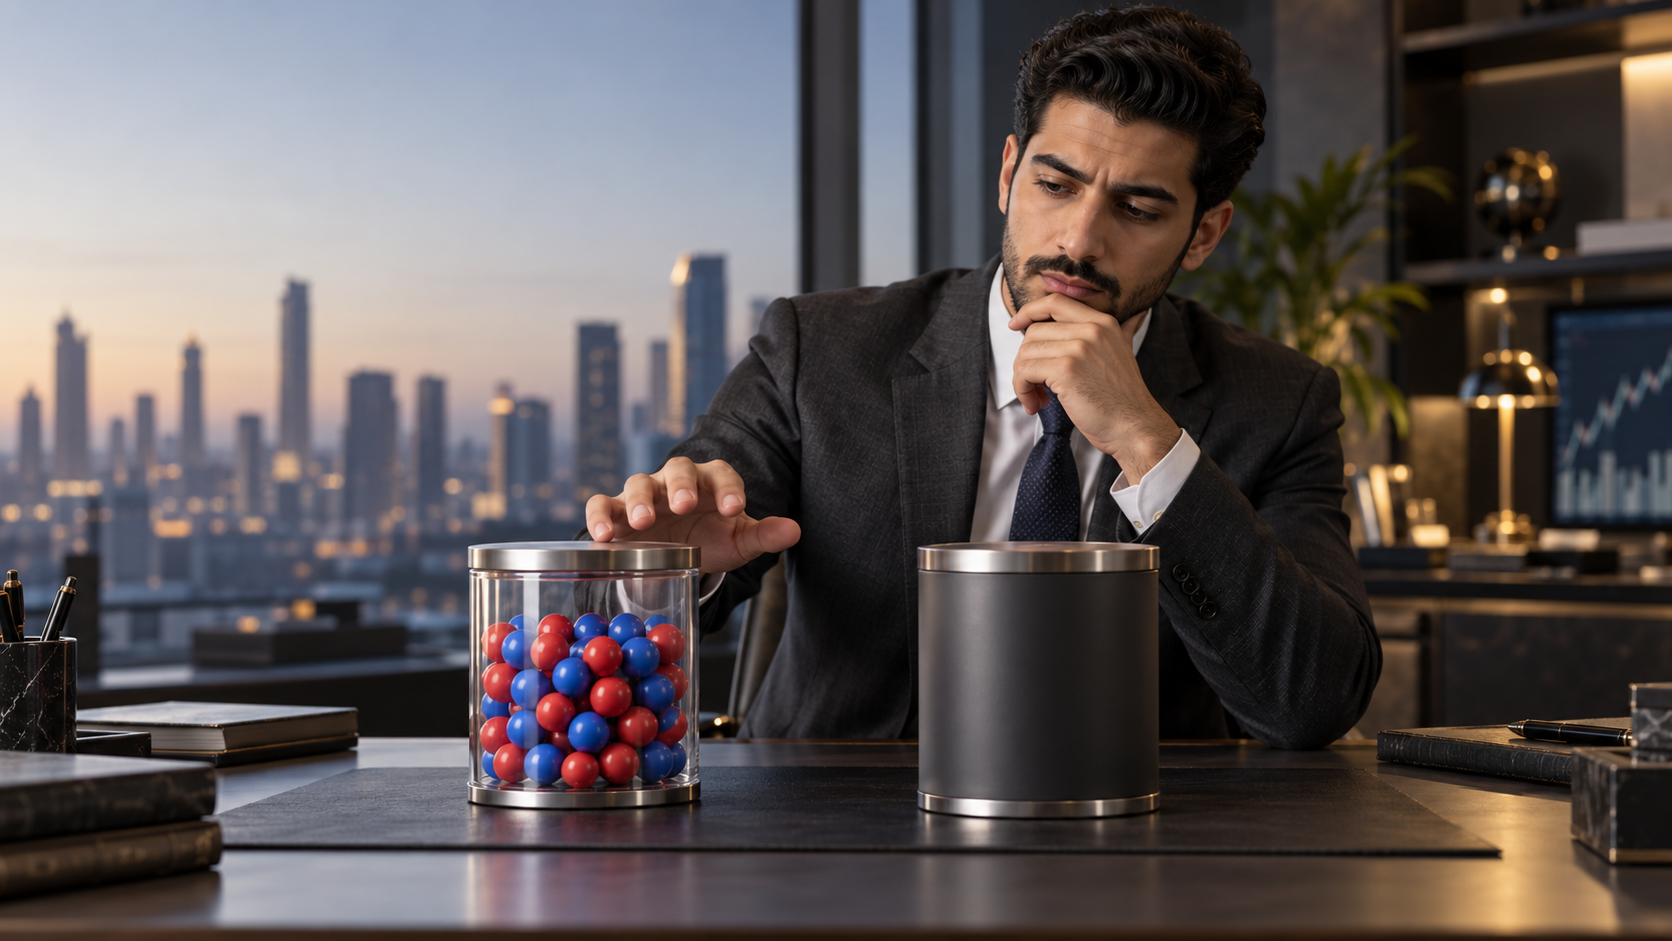
في هذه التجربة، يعرض عليهم وعاءان من الكرات؛ في الأول، يعرفون تركيب الألوان واحتمالات السحب (نسبة محددة لكل لون)، لكن في الثاني، يعرفون العدد الكلي للكرات فقط دون توزيعها.
في النتائج، تبين أنه حتى عندما لا يوجد دليل على أن الوعاء الثاني أسوأ، يميل كثيرون إلى الرهان على كرات الوعاء الأول؛ لأن المشكلة ليست في الخسارة المتوقعة وحدها، وإنما في أن الاحتمال نفسه أصبح غامضًا.
أطلق “إلسبرغ” على هذا السلوك “النفور من الغموض”. والآن سوق الخزانة الأمريكية يفعل شيئًا قريبًا والمستثمرون يتعاطون معه بنفس المبدأ.
المستثمر يستطيع تكوين تقدير معقول لما قد يفعله الاحتياطي الفيدرالي في اجتماعه المقبل، فبيانات الوظائف ضعفت، واحتمالات رفع الفائدة في أكتوبر هبطت بوضوح.
لكن شراء سند أمريكي يستحق بعد عشر أو ثلاثين عامًا يتطلب الإجابة عن أسئلة أصعب بكثير: ما مستوى الفائدة الحقيقي الطبيعي بعد طفرة الذكاء الاصطناعي؟
وأيضًا: كم سيقترض البيت الأبيض والكونغرس؟ من سيمتص هذا العرض؟ هل يظل التضخم قريبًا من 2% عندما تتغير بنية الاستثمار والعجز والدين معًا؟
كلما أصبحت الإجابات أقل وضوحًا، لا يحتاج المستثمر إلى توقع كارثة كي يطلب عائدًا أعلى، بل يكفي أن يطلب “ثمنًا أعلى لعدم معرفته”.
السوق يسعر شيئًا أكبر من اجتماع أكتوبر
– منذ بداية سبتمبر ارتفع عائد السندات لعشر سنوات بأكثر من نصف نقطة مئوية تقريبًا، ولثلاثين عامًا بنحو أربعة أعشار النقطة، حتى اقتربا من مستويات لم تُر منذ أكثر من عقدين.
– في الوقت نفسه، تراجعت رهانات السوق على رفع قريب للفائدة، إذن لا يكفي سؤال “كم مرة سيرفع الفيدرالي الفائدة؟” فالسؤال الأهم أصبح “ما مقدار التعويض الذي يطلبه المستثمر كي يقرض الولايات المتحدة لعقود، عندما يصبح المستقبل نفسه أقل قابلية للتسعير؟”.
– بالأمس أغلق العائد القياسي لسندات العشر سنوات عند مستويات لم تُشاهد منذ 2002 تقريبًا، والأهم من المستوى نفسه هو كيفية الوصول إليه.
|
حركة عوائد السندات الأمريكية
|
||||
|
الأجل
|
العائد
(جلسة 5 أكتوبر)
|
الزيادة منذ بداية سبتمبر
(نقطة أساس)
|
الزيادة منذ بداية العام
(نقطة أساس)
|
|
|
سنتان
|
4.84%
|
+45
|
+137
|
|
|
10 أعوام
|
5.31%
|
+52
|
+112
|
|
|
30 عامًا
|
5.66%
|
+39
|
+80
|
|
– الدليل الأقوى جاء منذ 23 سبتمبر، حيث ارتفع عائد السندات لعشر سنوات بأكثر من 20 نقطة أساس، بينما العائد لسنتين انخفض بنحو 4 نقاط أساس.
– عندما يتحرك الطرفان (الطويل والقصير) في اتجاهين مختلفين، يصعب القول إن السوق ببساطة “يسعّر مزيدًا من رفع الفائدة”.
أين ذهب التضخم من القصة؟
– في الأول من سبتمبر بلغ العائد الحقيقي لسندات العشر سنوات 2.44%، ثم وصل إلى نحو 2.88% في الأول من أكتوبر؛ أي بارتفاع بنحو 44 نقطة أساس.
– خلال الفترة نفسها ارتفع العائد الاسمي (يساوي العائد الحقيقي + تعويض التضخم المتوقع) من 4.79% إلى 5.28%، بمقدار 49 نقطة أساس. وبعبارة أخرى، فنحو تسعة أعشار الارتفاع جاء من العائد الحقيقي لا من زيادة كبيرة في تعويض التضخم.
– هذا لا يعني أن التضخم اختفى، ففي أغسطس بلغ مؤشر التضخم الأساسي المفضل للفيدرالي 3% سنويًا، والعام 3.4%، بينما أظهر تقرير “آي إس إم” يوم الإثنين ارتفاع مؤشر أسعار الخدمات إلى 74 نقطة في سبتمبر، الأعلى منذ يوليو 2022.
– يعني ذلك أن التضخم المتوقع ليس المحرك الرئيسي للهزة الأخيرة في سوق السندات، وما يسعّره السوق الآن أقرب إلى خليط من ثلاثة أشياء.
– هي: معدل فائدة حقيقي أعلى على المدى الطويل، وعلاوة أجل أكبر مقابل حمل سند طويل وسط تقلب مرتفع، ومنافسة أشد على رأس المال بين الحكومة والاستثمار الخاص، لا سيما الإنفاق المرتبط بالذكاء الاصطناعي والبنية التحتية.
– هنا تعود الأسواق إلى “مفارقة إلسبرغ”، فارتفاع علاوة الأجل هو عمليًا الثمن الذي يطلبه المستثمرون لشعورهم بـ “نفور من الغموض” بشأن المسارات البعيدة، حتى إذا لم ترتفع توقعات التضخم أو الفائدة القصيرة بالقدر نفسه.
– هل قوة الاقتصاد هي السبب؟
– تقول “سيتادل سيكيوريتيز” إن الاقتصاد الأمريكي أكثر قدرة من أوروبا على تحمل أسعار فائدة مرتفعة، وإن استثمارات الذكاء الاصطناعي تزيد الطلب على رأس المال.
– يتوافق ذلك مع تقديرات المؤشرات الاستباقية التي تشير إلى نمو الناتج المحلي الإجمالي خلال الربع الثالث بنسبة 3.7% سنويًا، رغم ضعف سوق العمل.
– لكن اختزال الحركة في “اقتصاد قوي” يفوّت نصف الصورة، فارتفاع العوائد الحقيقية يمكن أن يعكس نموًا قويًا، لكنه يمكن أيضًا أن يعكس علاوة أجل أعلى، واحتياجات اقتراض حكومية ضخمة، وعدم يقين مالي ونقدي.
– بحسب نموذج الفيدرالي في نيويورك، يتكون العائد طويل الأجل أصلًا من مسار متوقع للفائدة القصيرة إضافة إلى علاوة الأجل؛ ولا يمكن قراءة العائد لعشر سنوات كما لو كان تصويتًا مباشرًا على قرار الفيدرالي المقبل.
لماذا لا يمنع ضعف سوق العمل هذا الارتفاع؟
– باختصار، لأن سوق العمل يؤثر في الطرف القصير من منحنى العائد أكثر مما يؤثر في عوائد سندات الثلاثين عامًا.
– أضاف الاقتصاد الأمريكي 29 ألف وظيفة فقط في سبتمبر، وارتفعت البطالة إلى 4.2%، مع خفض بيانات يوليو وأغسطس بإجمالي 60 ألف وظيفة.
– النتيجة كانت انهيار احتمال رفع الفائدة في أكتوبر، حيث هبط من 70% إلى نحو 25%، لكن السوق لم يلغِ التشديد تمامًا، ولا يزال يشير إلى رفع بمقدار 25 نقطة أساس في اجتماع ديسمبر، وهو ما يتوافق مع مؤشر الاحتياطي الفيدرالي في أتلانتا للتوقعات.
هل ارتفاع العائد يساعد الفيدرالي على التثبيت؟
– نعم، وهذه مفارقة شبيهة بعام 1994 ولكن في الاتجاه المعاكس، فعندما ترتفع فوائد الرهن العقاري وتمويل الشركات والعائد الخالي من المخاطر من تلقاء نفسها، فإن السوق يشدد الأوضاع المالية نيابة عن البنك المركزي.
– هذا يمنح الفيدرالي سببًا إضافيًا للتوقف في أكتوبر بعد تقرير الوظائف الضعيف، لكنه ليس البديل الكامل.
– إذا كان صعود العائد ناتجًا عن اقتصاد قوي وعائد حقيقي مرتفع، فقد يقول الفيدرالي إن الطلب ما زال يتحمل التشديد، أما إذا كان ناجمًا عن علاوة أجل وفوضى مالية، فقد يؤدي المزيد من الارتفاع إلى تشديد غير منظم لا يرغب البنك المركزي في تعميقه.
– لذلك يبدو التثبيت في أكتوبر أرجح من رفع جديد، لكن الطرف الطويل من منحنى العائد يمنع الفيدرالي من إعلان انتهاء دورة التشديد تمامًا.
أين يمكن أن تصل العوائد؟
– قال “إيرل ديفيس” رئيس أدوات الدخل الثابت في “بي إم أو جلوبال أسيت مانجمنت”، بالأمس، إن تجاوز عائد سندات الثلاثين عامًا 6% “أمر حتمي” وربما يحدث خلال أكتوبر، مستندًا إلى حلقة قد يغذي فيها التقلب مزيدًا من بيع الديون الحكومية.
– رقميًا، السيناريو ليس بعيدًا، فارتفاع من 5.66% إلى 6% يحتاج إضافة 34 نقطة أساس فقط، والعائد تحرك بالفعل بنحو 39 نقطة منذ بداية سبتمبر.
– لكن كلمة “حتمي” لا يدعمها التحليل نفسه، فصعود 34 نقطة أساس يحتاج استمرار واحد أو أكثر من هذه العوامل: ضعف مزادات وزارة الخزانة، ارتفاع علاوة الأجل، بيانات نمو قوية، تجدد التضخم أو استمرار موجة البيع العالمية.
– العكس أيضًا صحيح، فلو كان هناك المزيد من ضعف الوظائف أو تراجع التضخم أو طلب قوي على المزادات، يمكن أن تنعكس هذه الحركة سريعًا.
– مصرف “ستاندرد تشارترد”، على سبيل المثال، يرى أن السوق أصبح مفرطًا في تسعير التشديد، ويرى “إمكانية” لتراجع عوائد العشر سنوات باتجاه 4.5% بدلًا من استمرار الصعود بلا توقف.
– عام 1994 يوضح لماذا لا ينبغي الاستهانة بزخم سوق السندات، لكنه يوضح أيضًا الفرق الحاسم، فيومها اكتشف السوق أن الفيدرالي سيرفع الفائدة أكثر بكثير مما توقع.
– اليوم، الطرف الطويل من المنحنى يرتفع حتى عندما يخفض السوق تقديراته لرفع الفائدة، وهذا هو التحول الحقيقي، إذ لم تعد المسألة “كم مرة سيرفع الفيدرالي؟” فقط.
– بل كم يجب أن يدفع الاقتصاد الأمريكي للمستثمر كي يحتفظ بالدين طويل الأجل في ظل نمو اسمي قوي، وإنفاق رأسمالي هائل، وعجز مالي كبير وتقلب أعلى؟
– إذا استمرت هذه المعادلة، يمكن للعوائد الطويلة أن تبقى مرتفعة حتى مع تثبيت الفيدرالي، أما عائد الـ 6% فهو سيناريو قابل للحدوث، لكنه ليس قانونًا فيزيائيًا حتمي الحصول.
المصادر: أرقام- بلومبرج- رويترز- وول ستريت جورنال- ماركت ووتش- الاحتياطي الفيدرالي- بيانات وزارة الخزانة- مكتب التحليل الاقتصادي- مكتب إحصاءات العمل- الفيدرالي في أتلانتا- سيتادل سيكيوريتيز
للمزيد من المقالات
اضغط هنا
التعليقات