البيروقراطية الصامتة .. عدو الشركات الأول
في كثير من الشركات، لا تبدأ البيروقراطية بقرار من مجلس الإدارة، ولا يفرضها رئيس تنفيذي عبر تعميم رسمي، بل تتسلل بهدوء إلى بيئة العمل حتى تصبح جزءاً من الثقافة التنظيمية.
ومع مرور الوقت، تتحول ممارسات لم تعتمدها الإدارة يوماً إلى قواعد غير مكتوبة يلتزم بها الجميع، فتزداد الموافقات، وتتعدد التوقيعات، وتتكرر الاجتماعات، وتتراكم الإجراءات، بينما تتراجع السرعة والمرونة والابتكار.
والنتيجة أن المؤسسة تجد نفسها تعمل بجهد أكبر لتحقيق نتائج أقل، من دون أن تدرك أن أحد أكبر معوقات النمو لم يكن في السوق أو المنافسين، بل داخل مكاتبها.
السياسات الواضحة
تعد السياسات والإجراءات الواضحة من أهم مقومات نجاح الشركات، إذ توفر إطاراً موحداً للعمل، وتحسن جودة الأداء، وتضمن اتساق القرارات مع توسع الأعمال. ولهذا تعتمد المؤسسات الناجحة أدلة تنظيمية مكتوبة تحدد المسؤوليات وآليات التنفيذ، بما يمنع الفوضى ويعزز الكفاءة.
غير أن المشكلة لا تكمن في السياسات الرسمية، بل في القواعد غير المكتوبة التي تنشأ تلقائياً داخل المؤسسة. فهذه الممارسات لا تعتمدها الإدارة ولا تصدر بشأنها قرارات، لكنها تتحول تدريجياً إلى ما يشبه القوانين الداخلية التي يتعامل معها الموظفون باعتبارها إلزامية، رغم أنها لم تكن كذلك في الأصل.
وتنشأ هذه القواعد غالباً عندما يفترض أحد الموظفين أن خطوة معينة ضرورية في جميع الحالات، فيكررها باستمرار، ثم يقلده زملاؤه حتى تصبح جزءاً من الروتين اليومي. وبعد فترة، يعتقد الجميع أن هذا الإجراء يمثل سياسة رسمية، بينما لا يستطيع أحد تحديد متى بدأ أو من الذي أقره.
ومع توسع الشركات، تتكاثر هذه القواعد بصورة تدريجية. وقد تبدو كل واحدة منها بسيطة أو غير مؤثرة عند النظر إليها منفردة، لكنها مجتمعة تخلق طبقة كثيفة من التعقيدات الإدارية التي تبطئ اتخاذ القرار، وتؤخر إنجاز المعاملات، وتزيد إحباط الموظفين، وتنعكس سلباً على تجربة العملاء.
تعليمات صارمة
كما تؤدي هذه البيئة إلى شعور العاملين بأنهم مقيدون بسلسلة من التعليمات الصارمة التي تحد من قدرتهم على المبادرة واتخاذ القرار، الأمر الذي يضعف الحافز ويقلل الإنتاجية.
وعلى عكس المشكلات المالية الواضحة مثل انخفاض الإيرادات أو ارتفاع التكاليف، فإن تأثير هذه القواعد لا يظهر مباشرة في التقارير المالية، رغم أنه قد يكون أكثر خطورة على المدى الطويل.
ومن المفارقات أن كثيراً من هذه الإجراءات تنشأ بدافع حسن النية. فقد يضيف موظف خطوة جديدة لتجنب تكرار خطأ وقع مرة واحدة، أو يتعامل مع حالة استثنائية باعتبارها قاعدة عامة، ثم تتحول هذه المعالجة المؤقتة إلى إجراء دائم يطبق على جميع الحالات، حتى عندما تنتفي الحاجة إليه.
تراكم الإجراءات
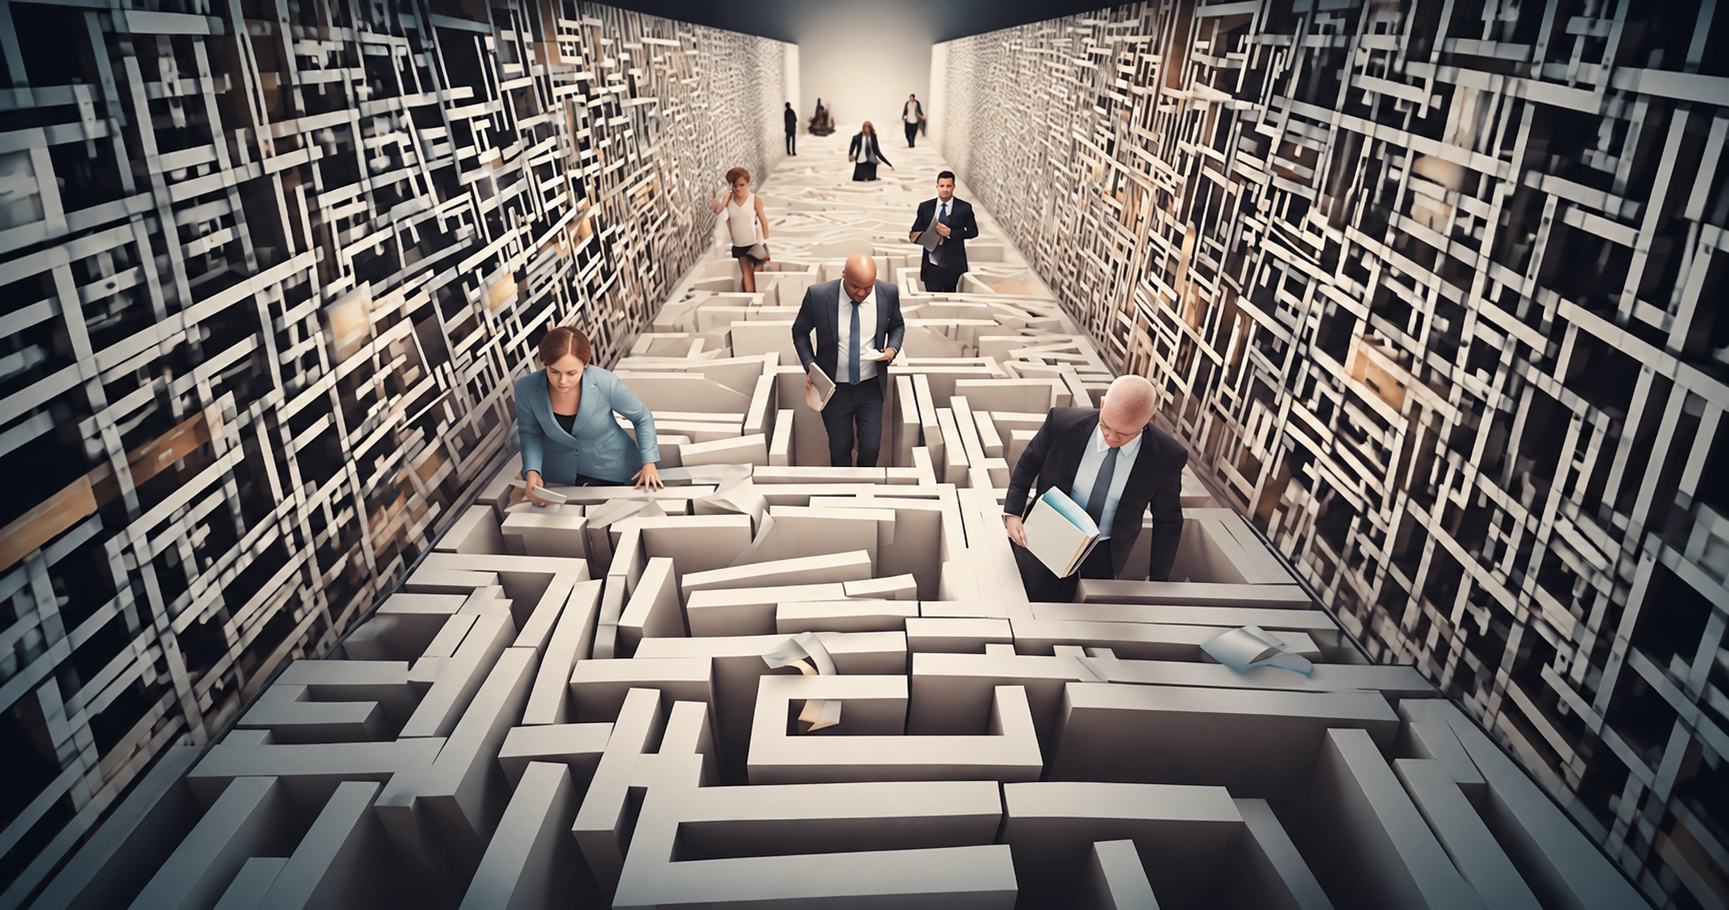
وتكمن المشكلة في أن الشركات لا تتضرر عادة من قاعدة واحدة، وإنما من تراكم عشرات أو مئات الإجراءات الصغيرة عبر السنوات. فكل توقيع إضافي، أو رسالة بريد إلكتروني، أو موافقة جديدة، أو عملية تحقق متكررة، قد تستغرق دقيقة أو دقيقتين فقط، لكنها تتحول عند تكرارها آلاف المرات إلى ساعات وأيام وأسابيع من الوقت الضائع، بما ينعكس على الإنتاجية والعائدات وكفاءة التشغيل.
ولإدراك حجم المشكلة، يكفي تصور موظف يمتلك جميع المعلومات اللازمة لإنجاز مهمة ما، لكنه يضطر إلى الانتظار حتى يحصل على تأكيد داخلي لا تضيف قيمته أي شيء للعمل. وربما لم يطلب أي مسؤول هذا الانتظار، لكنه أصبح ببساطة “الطريقة التي اعتدنا العمل بها”. وإذا تكرر هذا السيناريو عشرات المرات أسبوعياً بين فرق العمل المختلفة، فإن المؤسسة تصبح في الواقع تدفع رواتب لموظفين ينتظرون بدلاً من أن ينتجوا، بينما يواجه العملاء خدمات أبطأ، وتتراجع الكفاءة رغم زيادة عدد العاملين.
نمو الشركات
وتصبح هذه الظاهرة أكثر وضوحاً مع نمو الشركات. ففي المراحل الأولى، تتميز الشركات الناشئة بسرعة اتخاذ القرار وبساطة التواصل، لأن عدد العاملين محدود، والقيادة قريبة من العمليات اليومية.
لكن مع زيادة أعداد الموظفين، تظهر رغبة طبيعية لدى بعض المديرين أو الموظفين في إضافة مزيد من الموافقات والاجتماعات ونقاط المراجعة والوثائق التنظيمية.
ورغم أن بعض هذه الإضافات ضروري لضمان جودة العمل، فإن كثيراً منها يكون مجرد رد فعل على حادثة فردية، وليس تطويراً مدروساً للنظام الإداري.
ومع مرور الوقت، يختلط الحذر بالتميز، فيتحول السؤال من “ما أفضل طريقة لإنجاز المهمة؟” إلى “ما أكثر طريقة تحميني من الانتقاد؟”. وبين السؤالين فرق جوهري؛ فالأول يقود إلى الابتكار والكفاءة، بينما يقود الثاني إلى البيروقراطية وتعقيد الإجراءات.
قواعد بلا مالك حقيقي
ومن أخطر سمات هذه القواعد أنها غالباً بلا مالك حقيقي. فعندما يُسأل الموظفون عن سبب اتباع إجراء معين، تأتي الإجابات متشابهة: “هكذا اعتدنا العمل”، أو “اعتقدت أنه جزء من سياسة الشركة”. وعند مواصلة البحث، يتضح أن أحداً لا يعرف متى بدأ هذا الإجراء أو من الذي وافق عليه، لكنه استمر لأنه لم يجد من يشكك فيه.
ولهذا ينصح خبراء الإدارة بأن تنظر القيادات إلى مؤسساتها بعيون جديدة بين الحين والآخر. فبدلاً من الاكتفاء بالتأكد من التزام الموظفين بالإجراءات، ينبغي طرح سؤال أكثر أهمية: لماذا توجد هذه الخطوة أصلاً؟ ومن الذي أقرها؟ وما القيمة التي تضيفها؟
ويؤكد المختصون أن كل عملية متكررة داخل المؤسسة يجب أن يكون لها هدف واضح ومبرر عملي. وإذا عجز أحد عن تفسير سبب وجود خطوة معينة، فإن ذلك يعد مؤشراً على ضرورة مراجعتها، وربما إلغائها بالكامل.
وسائل فعالة
ومن الوسائل الفعالة أيضاً مطالبة المديرين بتحديد أكبر العقبات التي تبطئ فرقهم يومياً. وغالباً ما تكشف الإجابات أن الموظفين لا ينزعجون من كثرة العمل، بل من الانتظار غير المبرر، وصعوبة الحصول على المعلومات، وتكرار المهام، والالتزام بإجراءات فقدت قيمتها منذ زمن. وهذه الاختناقات تستنزف الوقت والموارد دون أن تضيف أي قيمة حقيقية للعملاء أو للمؤسسة.
وفي الوقت ذاته، فإن التخلص من القواعد غير الضرورية لا يعني التخلي عن الانضباط أو خفض معايير الجودة. فالشركات الناجحة تحتاج بالفعل إلى أنظمة للمساءلة والرقابة وضمان الجودة، لكن الفرق يكمن في أن كل سياسة يجب أن تحقق هدفاً واضحاً، مثل تقليل المخاطر، أو تحسين الجودة، أو رفع كفاءة التشغيل، أو تطوير تجربة العملاء.
أما إذا كانت السياسة لا تحقق أياً من هذه الأهداف، أو أصبحت تسبب تعقيدات أكبر من الفوائد التي تقدمها، فإن استمرارها يصبح موضع تساؤل مشروع.
العوائق التشغيلية
ويرى خبراء الإدارة أن كثيراً من الشركات تركز جهودها على زيادة الإيرادات من خلال الإنفاق على التسويق والإعلانات واستقطاب الكفاءات والتكنولوجيا، لكنها تغفل في المقابل عن إزالة العوائق التشغيلية داخل المؤسسة نفسها. وقد تنفق ملايين الدولارات لجذب عملاء جدد، بينما تؤدي الإجراءات الداخلية المعقدة إلى إبطاء خدمتهم وتقليل رضاهم.
وفي بيئة الأعمال الحالية، أصبحت السرعة ميزة تنافسية حقيقية. فالعملاء يمتلكون خيارات واسعة، ويتوقعون استجابة سريعة، وخدمة سلسة، وتجربة خالية من التعقيد. ولذلك فإن الشركات التي تنجح في إزالة التأخير غير الضروري تستطيع تحسين أدائها وتعزيز ولاء العملاء دون الحاجة إلى زيادة الإنفاق.
ولهذا يدرك القادة الأكثر نجاحاً أن دورهم لا يقتصر على إصدار سياسات جديدة، بل يشمل أيضاً مراجعة الافتراضات القديمة والتأكد من أن كل إجراء ما زال يستحق البقاء. فما كان مناسباً قبل سنوات قد يصبح اليوم عبئاً يعيق النمو، وعدم مراجعته يعني السماح لحلول الأمس بأن تتحول إلى مشكلات الغد.
ومع مرور الوقت، تتراكم داخل كل مؤسسة اجتماعات أطول، وسلاسل موافقات أكثر تعقيداً، ومسارات عمل أقل مرونة. وإذا تُركت هذه التغييرات دون مراجعة، فإنها تضعف تدريجياً قدرة المؤسسة على التكيف والاستجابة السريعة، وهي الميزة التي غالباً ما كانت وراء نجاحها في بداياتها.
مراجعة القواعد
ولهذا أصبحت مراجعة القواعد غير المكتوبة جزءاً أساسياً من الإدارة الحديثة، تماماً كما تراجع الشركات ميزانياتها، أو تقيم حملاتها التسويقية، أو تحلل نتائجها المالية.
النمو المستدام لا يتحقق بمجرد توظيف مزيد من الأشخاص أو زيادة ساعات العمل، بل ببناء بيئة يستطيع فيها الموظفون الموهوبون التركيز على الأعمال ذات القيمة الحقيقية بدلاً من إضاعة وقتهم في إجراءات لا ضرورة لها.
ومن ثم، لا تكون أفضل القرارات الإدارية دائماً هي إضافة سياسة جديدة، بل قد يكون القرار الأكثر تأثيراً هو حذف قاعدة لم تعتمدها الشركة أصلاً، لكنها تحولت بمرور الوقت إلى عبء يستهلك الوقت والموارد ويقيد الابتكار. فالمؤسسات التي تتفوق باستمرار ليست بالضرورة تلك التي تمتلك أكبر عدد من الأنظمة، وإنما التي تمتلك الشجاعة لمراجعة أنظمتها والتخلص من كل ما لم يعد يخدم أهدافها.
المصدر: “انتربرونور”
للمزيد من المقالات
اضغط هنا
التعليقات